Opublikowano: Około 5 min czytania
Ile kosztuje osuszanie po zalaniu — co sprawdzić w wycenie
Od czego zależy koszt osuszania po zalaniu? Porównaj wynajem i pełną usługę, sprawdź koszty dodatkowe oraz zasady rozliczenia z ubezpieczycielem.
Poradnik
Dokumentacja zalania pokazuje przebieg zdarzenia, zasięg uszkodzeń i koszt prac ograniczających szkodę. Składają się na nią zdjęcia, opis awarii, spis strat oraz dokumenty napraw i osuszania. Zgłoszenie można uzupełniać w toku sprawy zgodnie z procedurą ubezpieczyciela.
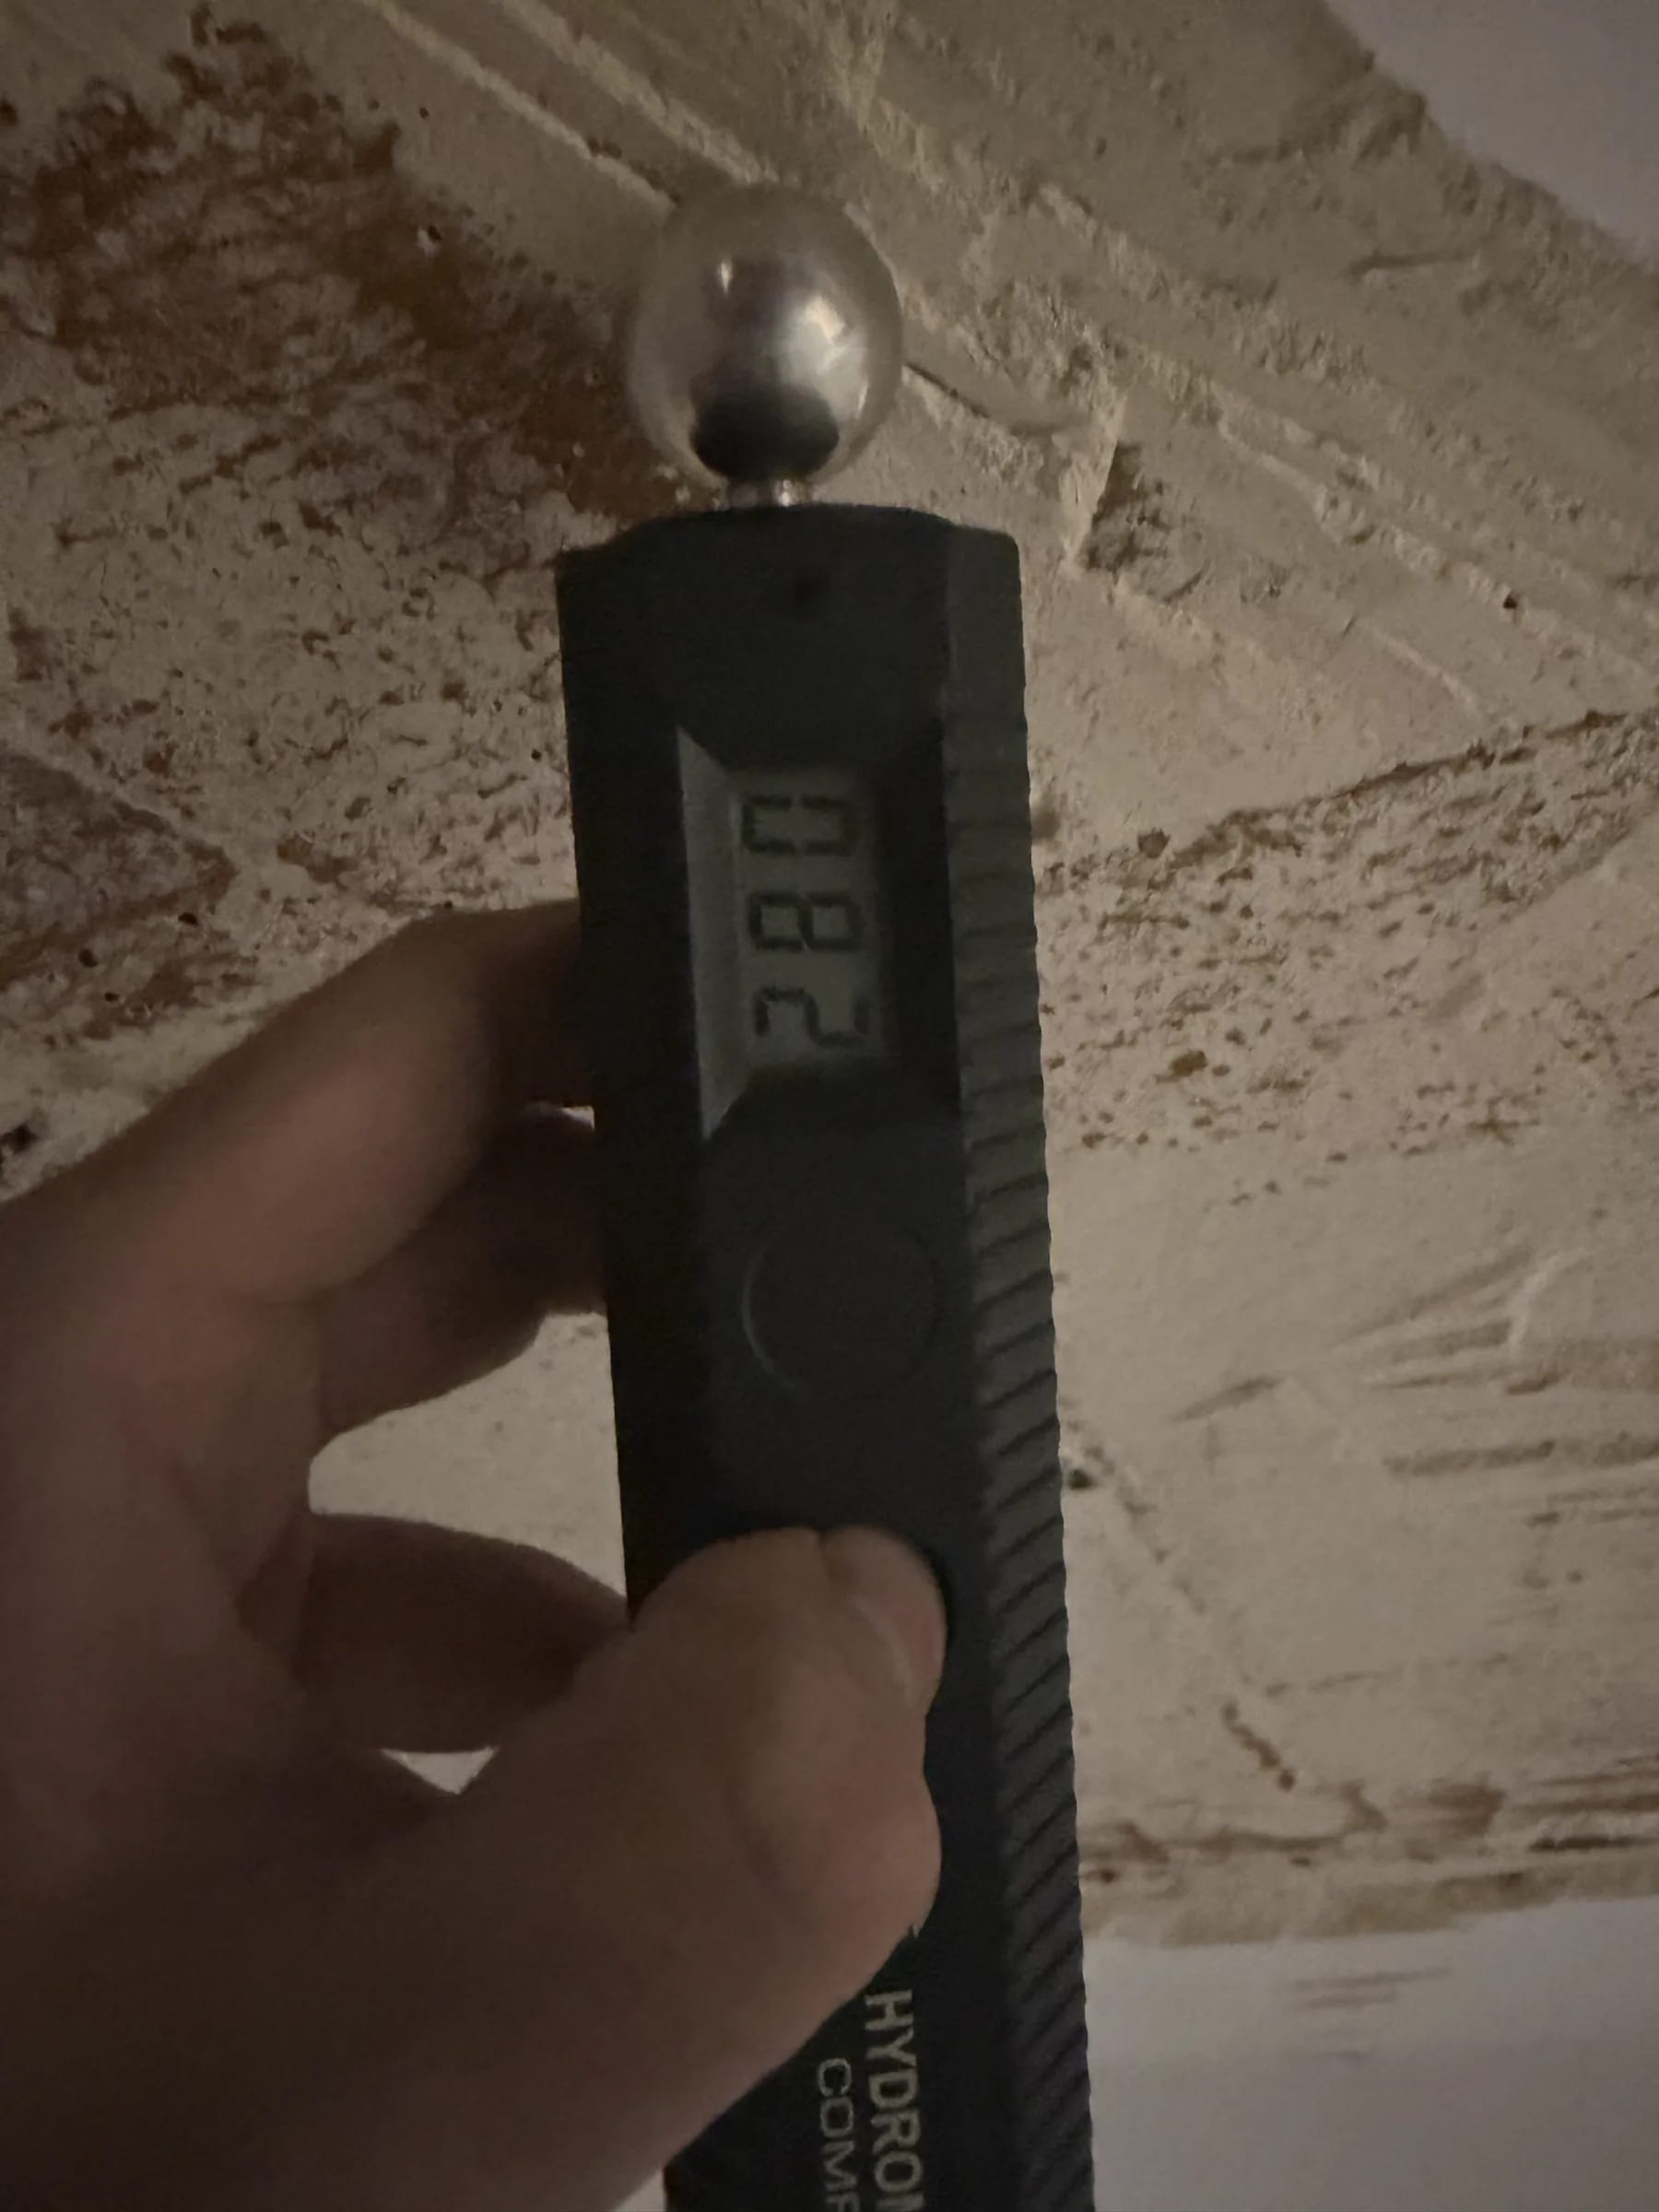
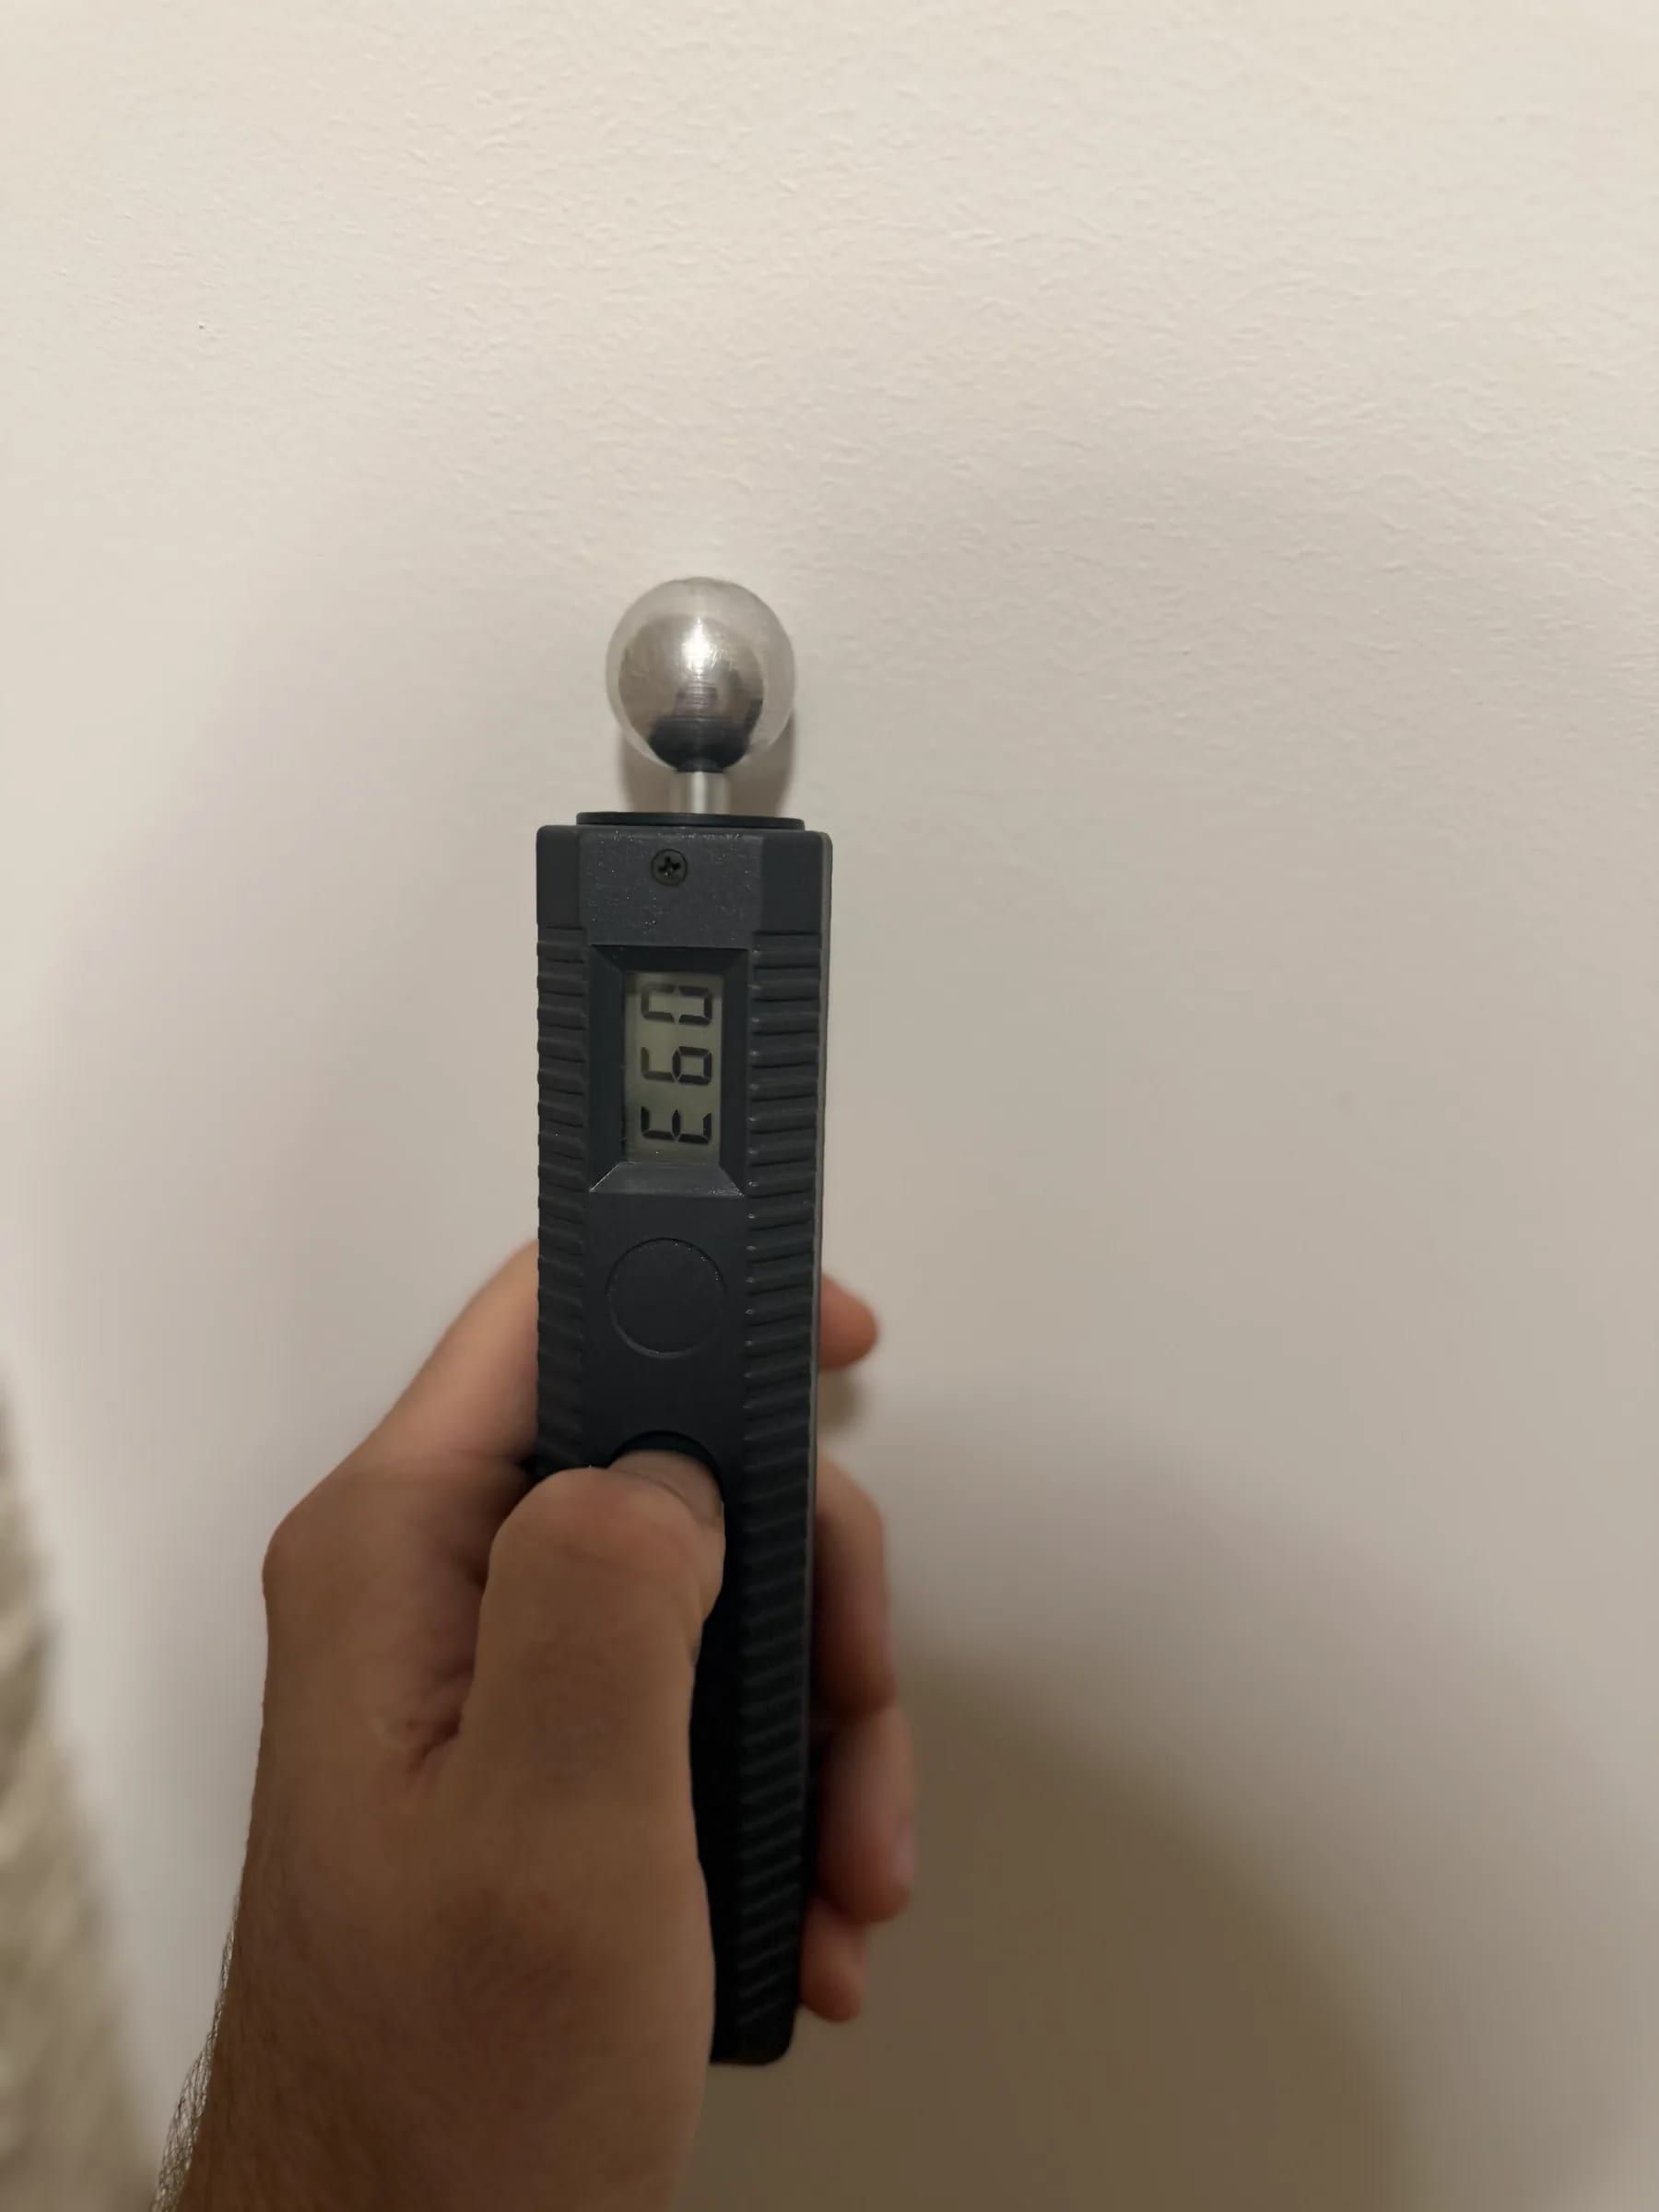
Pomiar końcowy po osuszaniu
Redakcja SuchoStan
Zapisz datę zauważenia szkody i jej znane okoliczności, sfotografuj uszkodzenia oraz sporządź ich listę. Przygotuj dane wymagane przez swojego ubezpieczyciela, a następnie zachowuj potwierdzenia napraw i poniesionych kosztów. Dokumentowanie nie może opóźniać pilnego zabezpieczenia ludzi i mienia.
Sposób i termin zgłoszenia określa polisa oraz procedura ubezpieczyciela. Zgłoszenie nie wymaga oczekiwania na końcowy kosztorys. PZU opisuje możliwość dosłania dokumentów po rejestracji; kanał uzupełnień zależy od zakładu prowadzącego sprawę.
Opis zdarzenia rozdziela zaobserwowane fakty od ustaleń dotyczących przyczyny. Informacja „o 7:30 zauważono wodę kapiącą z sufitu w kuchni” wskazuje czas i miejsce obserwacji. Ocena źródła awarii powinna odwoływać się do oględzin lub ustaleń osoby badającej instalację.
Numer szkody łączy zgłoszenie, załączniki i późniejszą korespondencję. Potwierdzenia wysłania dokumentów pozwalają sprawdzić, które materiały przekazano i kiedy.
Rzecznik Finansowy zaleca zdjęcia pokazujące ogólny stan oraz szczegóły uszkodzeń. Zacznij od widoku całego pomieszczenia, a potem pokaż konkretny fragment ściany, mebla lub podłogi. Ujęcia powinny pozwolić połączyć detal z miejscem w mieszkaniu.
Nie wchodź do niebezpiecznej strefy dla lepszego kadru. Jeżeli najpierw trzeba było usunąć wodę lub zabezpieczyć miejsce, opisz wykonane czynności. Zachowaj oryginalne pliki, a strzałki i opisy dodawaj na kopiach. Opis pomieszczenia i miejsca uszkodzenia ułatwia przypisanie zdjęcia do spisu strat.
| Materiał | Co zapisać lub dołączyć |
|---|---|
| Opis zdarzenia | Data zauważenia, adres, znane okoliczności i wykonane zabezpieczenia. |
| Spis uszkodzeń | Pomieszczenie, rzecz lub element wykończenia, rodzaj uszkodzenia i zdjęcie. |
| Dokument naprawy awarii | Data, zakres prac, wykonawca i jego ustalenia. |
| Protokół administracji | Kopia, jeśli był sporządzany; ewentualne późniejsze uzupełnienia. |
| Potwierdzenia wartości | Dostępne rachunki, dokumenty zakupu, oznaczenie modelu lub starsze zdjęcia. |
| Koszty po szkodzie | Zlecenia, kosztorysy, rachunki i potwierdzenia zapłaty. |
| Osuszanie | Opis zakresu, daty, dokumentacja pomiarów oraz zestawienie użytego sprzętu. |
Zakres wymaganych załączników określa ubezpieczyciel prowadzący sprawę. Brak dokumentu może wymagać przedstawienia innych dowodów. Dane przybliżone powinny być tak oznaczone.
Działania ograniczające dalszą szkodę mają pierwszeństwo. PZU dopuszcza niezbędne zmiany służące ochronie mienia, a przed koniecznym wyrzuceniem rzeczy zaleca wykonanie zdjęć. Skażone lub niebezpieczne materiały nie powinny pozostawać w mieszkaniu wyłącznie w oczekiwaniu na oględziny.
Usunięcie elementu dokumentują zdjęcia, przyczyna, zakres i data prac oraz dokument wywozu, jeśli został wystawiony. Zmiany przekazuje się opiekunowi sprawy. Elementy możliwe do bezpiecznego przechowania mogą zostać pozostawione do oględzin po uzgodnieniu z ubezpieczycielem.
Odtworzenie wykończenia wymaga zamknięcia kwestii oględzin i dokumentacji oraz oceny technicznej podłoża. Ustalenia ubezpieczeniowe i gotowość materiałów do remontu stanowią dwa odrębne warunki.
Rachunek i opis prac powinny wskazywać adres oraz zakres usługi. Wyszczególnienie demontażu w kuchni i korytarzu pozwala powiązać koszt z konkretnymi uszkodzeniami. Ogólną pozycję na fakturze może uzupełniać protokół lub kosztorys.
Dokumentacja osuszania obejmuje daty, miejsca pomiarów, metodę, wyniki z jednostkami oraz podstawę zakończenia prac. Raport z załącznikami stanowi odrębny dokument do sprawy. Zakres tej usługi przedstawiamy na stronie raportu z osuszania.
Rzecznik Finansowy wskazuje znaczenie dokumentowania czynności i wydatków związanych z ograniczaniem szkody. Zaakceptowane zmiany kosztorysu wyjaśniają rozszerzenie zakresu. Raport techniczny opisuje przebieg prac; decyzja o odpowiedzialności i wypłacie należy do postępowania ubezpieczeniowego.
Dokumentację uzupełniają zgłoszenie do administracji, odpowiedzi i protokół oględzin, jeśli został sporządzony. Opis przyczyny powinien wskazywać źródło informacji: obserwację mieszkańca, ustalenie hydraulika lub administracji. Położenie zalanego lokalu samo w sobie nie rozstrzyga odpowiedzialności.
Dane polisy i dokumenty mieszkańców przekazuje się kanałem wskazanym przez ubezpieczyciela. Kopie zdjęć udostępniane poza sprawą powinny mieć usunięte zbędne dane osobowe, numery polis i szczegóły dokumentów.
Kolejne uszkodzenia uzupełniają dotychczasowy spis strat wraz z datą ich zauważenia i nowymi zdjęciami. Materiały przekazuje się pod numerem szkody; ubezpieczyciel określa potrzebę dodatkowych oględzin. Zachowanie pierwotnych notatek pozwala odtworzyć kolejność ujawniania zmian.
Porównanie decyzji ze spisem uszkodzeń pokazuje ewentualne pominięte pozycje. Wniosek o wyjaśnienie może wtedy odnosić się do konkretnego elementu, zdjęcia lub dokumentu kosztowego.
Granica samodzielnych działań
Powiązana usługa
Dokumentacja procesu: punkty pomiarowe, tabela odczytów, wykres, zdjęcia, zestawienie sprzętu.
Raport z osuszania w LubliniePytania klientów
Rzecz można uwzględnić w zgłoszeniu. Ubezpieczyciel określa inne materiały pomocne w potwierdzeniu posiadania i wartości, np. wcześniejsze zdjęcia lub dokumenty z oznaczeniem modelu.
Protokół jest załącznikiem do sprawy. Rejestracja szkody odbywa się zgodnie z procedurą ubezpieczyciela. PZU dopuszcza przekazanie zdjęcia lub skanu protokołu.
Ubezpieczyciel może wymagać opisu zakresu i przebiegu prac. Raport, zdjęcia i kosztorys pozwalają powiązać pozycje faktury ze skutkami zalania.
Dokumenty techniczne i materiały, na których opieramy wyjaśnienia. Zalecenia producentów odnoszą się do opisanych produktów, urządzeń i warunków stosowania.
Źródła sprawdzono: .
Zabezpieczenie szkody, zdjęcia, usuwanie rzeczy i późniejsze dosyłanie dokumentów; przykład procedury jednego ubezpieczyciela.
Opis zdarzenia, fotografie i przekazanie protokołu administracji.
Zdjęcia ogólne i szczegółowe; źródło dotyczy szkód powodziowych, nie wspólnego terminu zgłoszenia dla wszystkich polis.
Dokumentacja czynności ograniczających szkodę i związanych z nimi wydatków.
Co dalej
Od czego zależy koszt osuszania po zalaniu? Porównaj wynajem i pełną usługę, sprawdź koszty dodatkowe oraz zasady rozliczenia z ubezpieczycielem.
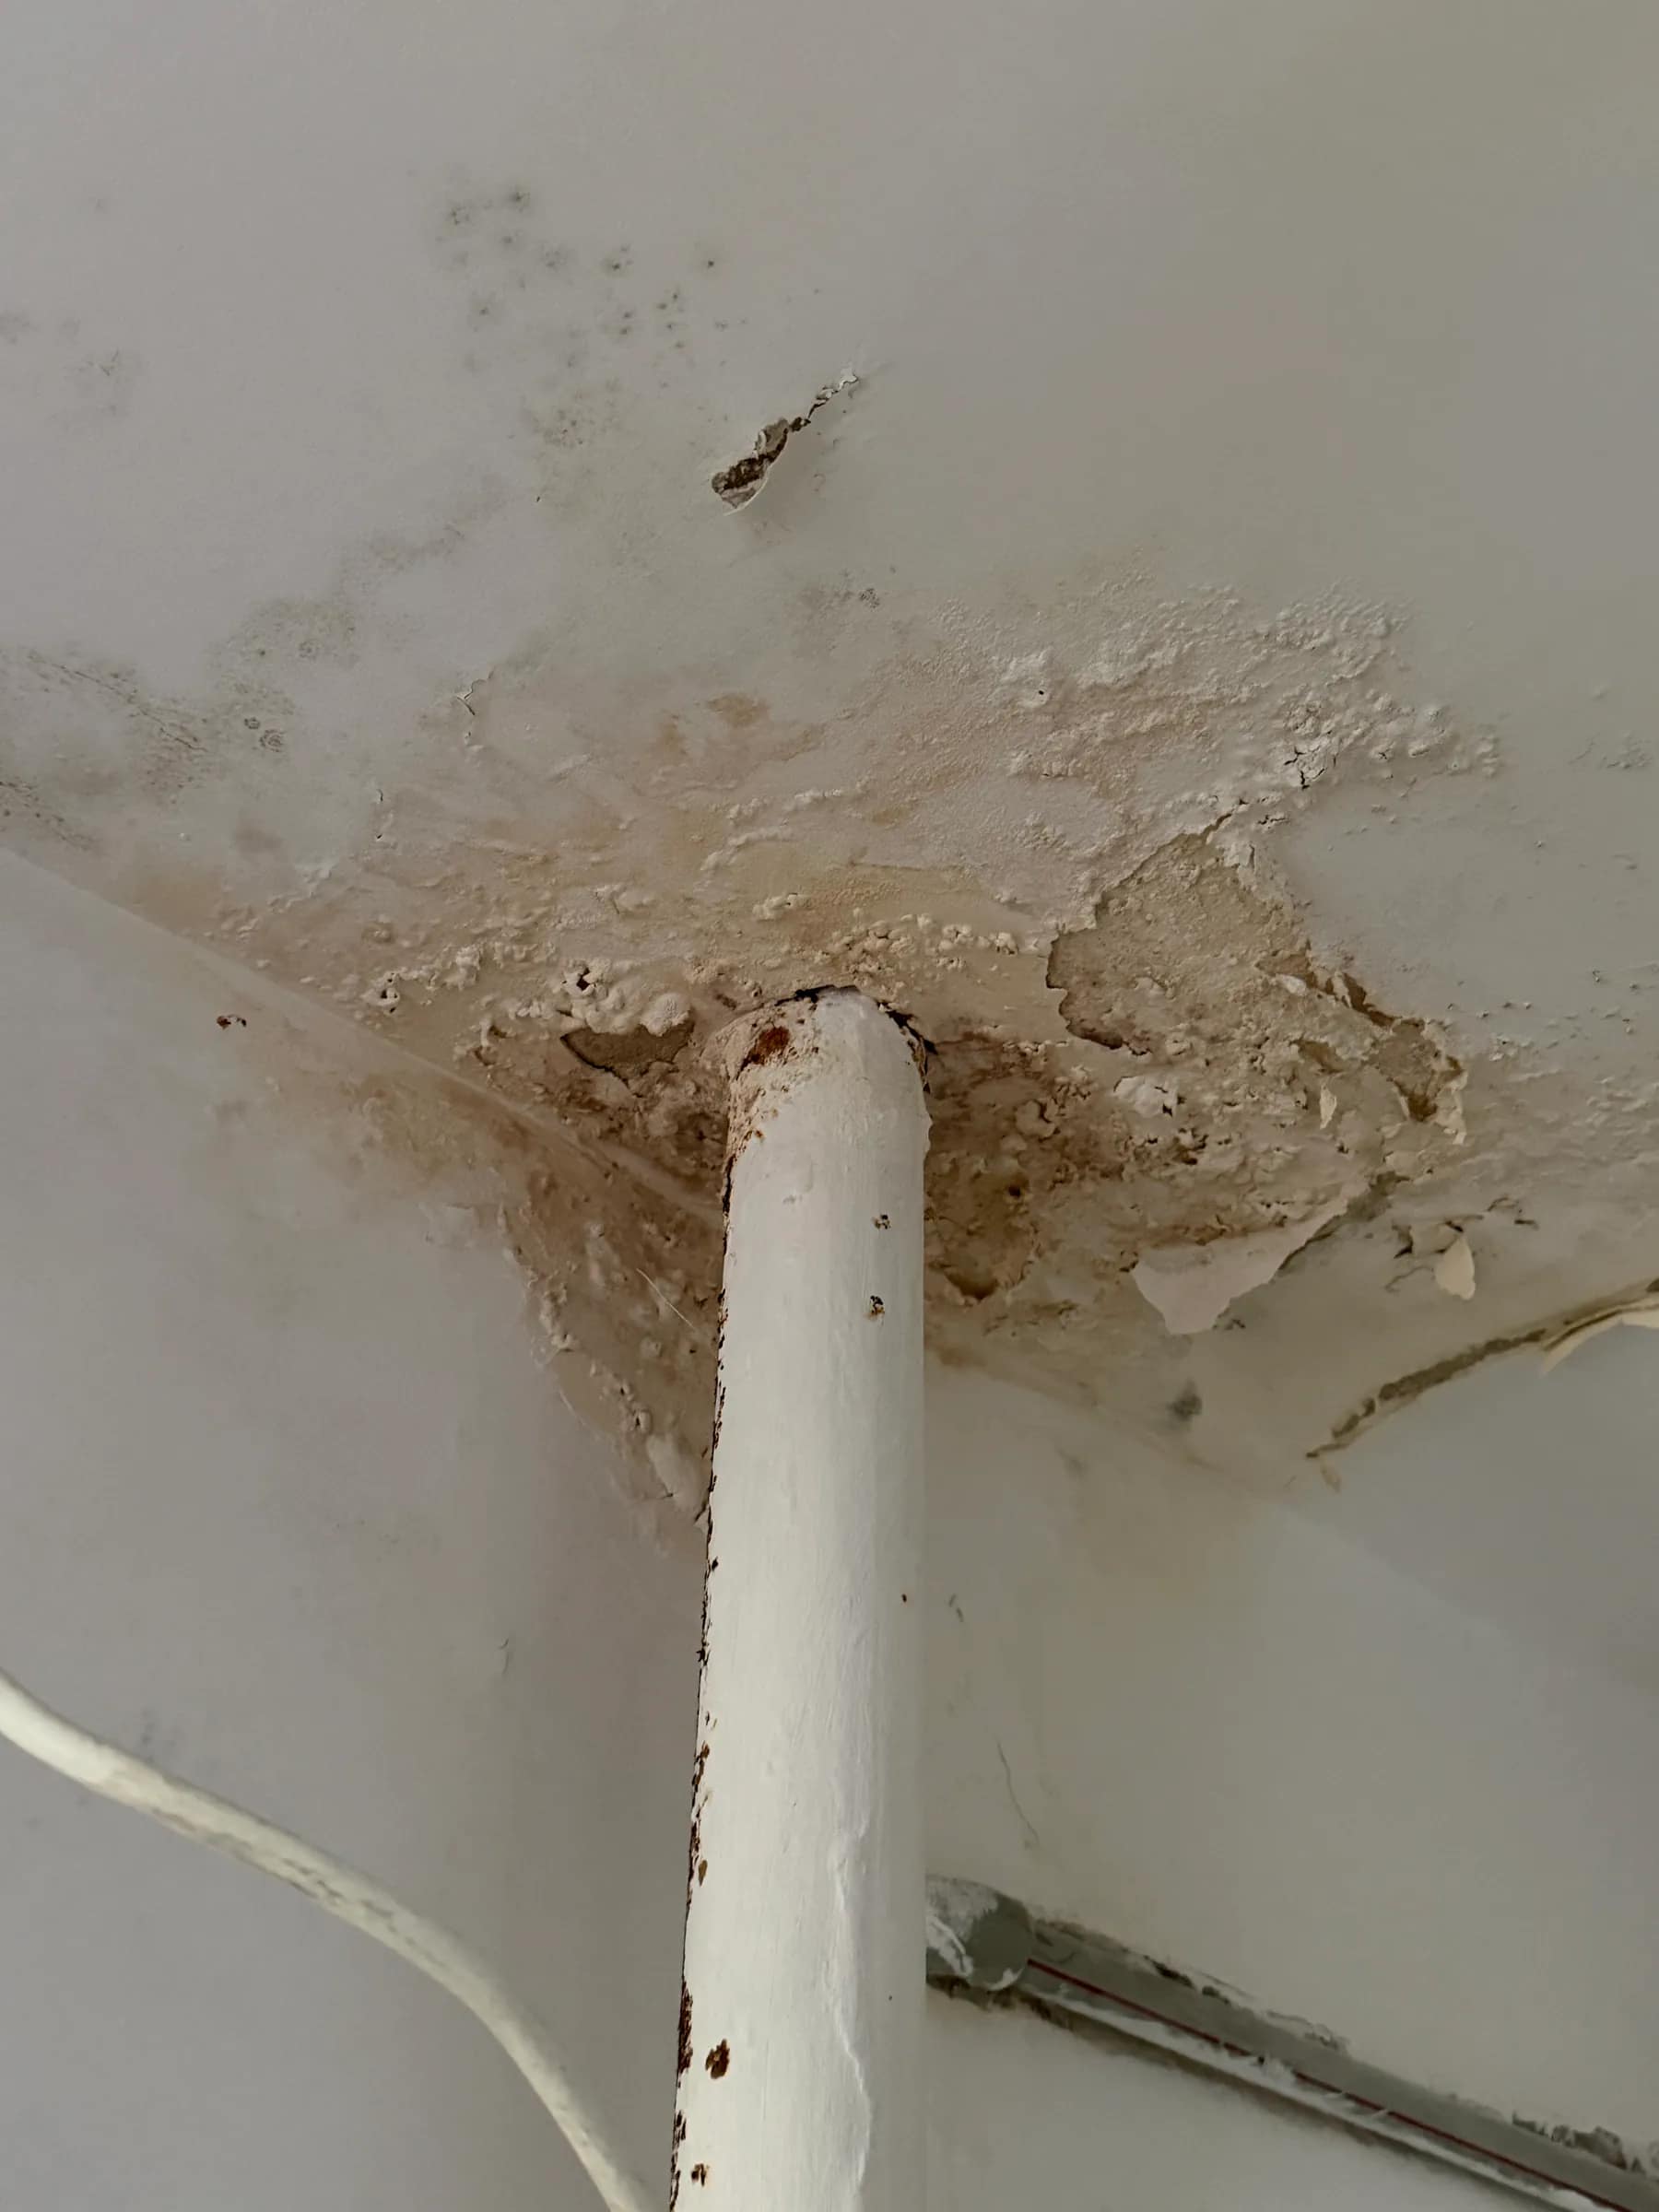
Co zrobić po zalaniu mieszkania? Bezpieczna kolejność działań, dokumentowanie szkody i ocena wilgoci w ścianach oraz podłodze.
Dokumentacja procesu: punkty pomiarowe, tabela odczytów, wykres, zdjęcia, zestawienie sprzętu.